


Mobile Banking UniCredit
4,676.09K Recensioni
Dettagli dell'app
- Versione
- 3.76.1
- Aggiornato il
- Licenza
- Free
- Download
- 5.000.000+
- Sviluppatore
- UniCredit S.p.A.
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
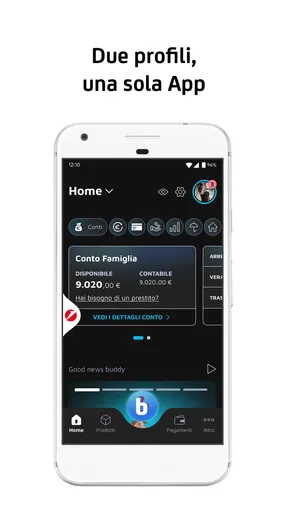
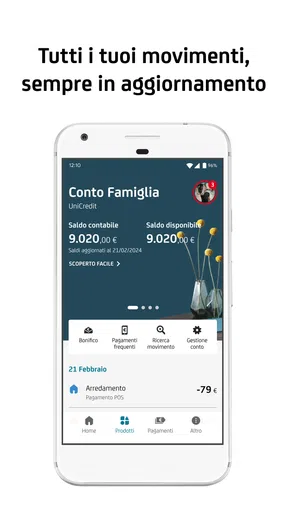
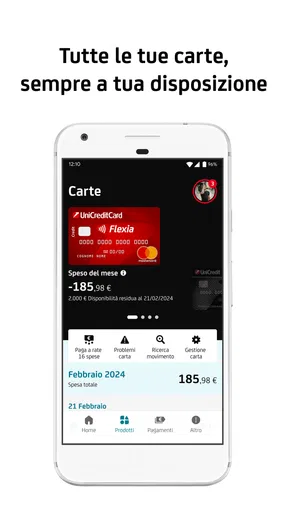
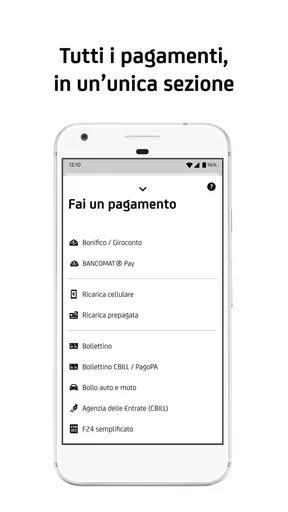
 Analisi di AppCompare
Quando gestisco le spese di tutti i giorni, preferisco poter controllare il conto senza trasformare ogni verifica in una visita in filiale o in una sessione al computer. Mobile Banking UniCredit è l’app bancaria di UniCredit S.p.A. pensata proprio per portare sul telefono i rapporti con la banca. La mia impressione è che dia il meglio a chi ha già un conto UniCredit e vuole una routine semplice: controllare la situazione, svolgere le operazioni abituali e poi tornare alla giornata.
Una routine quotidiana, senza passaggi superflui
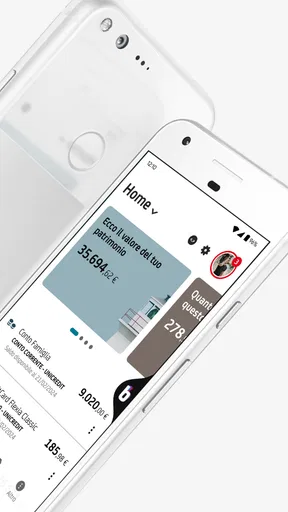
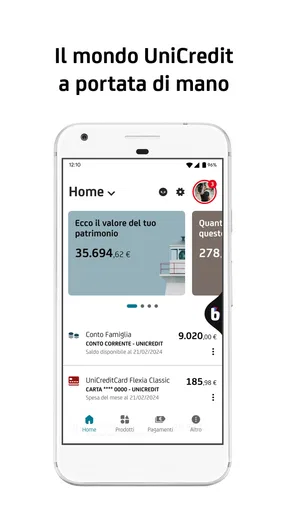
Il punto di partenza è avere le proprie informazioni bancarie raccolte nell’app. Invece di rimandare un controllo perché si è lontani dal computer, posso aprirla quando mi serve e verificare la situazione del conto. È un vantaggio concreto nelle piccole decisioni: capire se un acquisto è compatibile con le spese già sostenute o controllare un movimento che non ricordavo.
Il suo scopo non è sostituire ogni possibile interazione con UniCredit, ma rendere più comoda la gestione ordinaria. La trovo adatta, per esempio, a chi controlla spesso il conto ma effettua poche operazioni ricorrenti. Se la uso per dare un’occhiata rapida e poi chiudo, il telefono diventa un punto d’accesso pratico, non un motivo per passare più tempo a osservare le finanze.
Una buona abitudine è controllare il saldo insieme ai movimenti, anziché basarsi su un singolo numero. Il saldo risponde a una domanda immediata; la lista delle operazioni aiuta a ricostruire perché è cambiato. Se noto una spesa insolita, partire dal movimento specifico è più utile che aggiornare la schermata più volte aspettandomi una spiegazione automatica.
Un caso d’uso realistico: chiudere i conti della giornata
Immagino di aver pagato la spesa, fatto benzina e poi ricevuto un addebito che non riconosco subito. In una pausa posso aprire l’app, rivedere i movimenti e confrontarli con le ricevute o con ciò che ricordo. Questo non significa che ogni transazione sia sempre visibile istantaneamente: quando un dato non compare come mi aspetto, conviene considerare i normali tempi di aggiornamento e ricontrollare più tardi, invece di concludere subito che il pagamento sia fallito.
Questa verifica è più efficace se la faccio con uno scopo preciso. Controllare una spesa o confermare che un’operazione risulti registrata è diverso dal rientrare continuamente nell’app. In questo modo il mobile banking resta uno strumento di controllo e non diventa un’abitudine ansiosa.
In una giornata normale, posso anche usare questa routine prima di una spesa più impegnativa: controllo i movimenti recenti, verifico a quale rapporto sto guardando e poi decido se procedere. Non è un sistema di previsione del budget, ma aiuta a evitare di basarsi su una cifra ricordata male o su una sensazione vaga. Il vantaggio sta nel collegare una domanda concreta a una verifica breve, senza lasciare che ogni acquisto diventi un motivo per consultare il conto.
Da leggere prima di scegliere

Le impostazioni da verificare prima di affidarsi alla routine
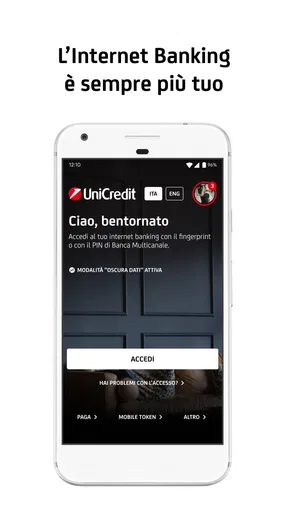
La prima sessione merita qualche minuto in più rispetto alle aperture successive. Conviene familiarizzare con le schermate principali e con il percorso delle operazioni che si pensa di usare, così da non dover esplorare menu mentre si è di fretta. È anche il momento giusto per verificare le impostazioni di accesso e di sicurezza disponibili sul proprio dispositivo e nell’app, scegliendo una modalità che sia sicura ma sostenibile nella vita quotidiana.
Non darei per scontato che ogni opzione sia uguale per tutti: ciò che si può usare può dipendere dal dispositivo, dalla configurazione e dai rapporti bancari associati. Il consiglio pratico è verificare ciò che appare effettivamente nel proprio account, senza fare affidamento su istruzioni pensate per un altro telefono o per un’altra configurazione. Se qualcosa non è chiaro, meglio consultare i canali ufficiali di assistenza prima di procedere con un’operazione importante.
Per chi condivide il telefono con familiari, o lascia spesso il dispositivo incustodito, la comodità non dovrebbe prevalere sulla riservatezza. Eviterei di conservare credenziali in appunti facilmente accessibili e controllerei le notifiche visibili sulla schermata bloccata. Sono accorgimenti generali, ma nel caso di un’app bancaria fanno parte dell’esperienza reale tanto quanto la navigazione tra le schermate.
Prima di affidarmi all’app per una necessità ricorrente, farei una prova non urgente: cercherei la sezione che mi serve, controllerei i passaggi e mi assicurerei di capire quando un’operazione è stata soltanto avviata e quando invece ne vedo l’esito. Questo piccolo test è più utile che imparare l’interfaccia nel mezzo di una commissione o mentre qualcuno aspetta una risposta. Se cambio telefono o modifico le impostazioni di sicurezza, ripeterei il controllo con calma, senza presumere che il percorso resti identico.
Scorciatoie che nascono da abitudini ripetibili
Un uso più veloce non richiede per forza funzioni nascoste. Il primo miglioramento è ripetere lo stesso percorso: apro l’app, controllo ciò che mi interessa, svolgo l’operazione abituale e verifico l’esito prima di uscire. Dopo aver imparato la posizione delle sezioni che uso davvero, evito di esplorare ogni volta l’interfaccia da zero. È una piccola disciplina, ma riduce gli errori quando si opera tra una commissione e l’altra.
Un secondo accorgimento è separare le verifiche ordinarie dalle operazioni che richiedono attenzione. Per un semplice controllo posso usare una breve pausa; per un pagamento o una modifica che non voglio sbagliare, preferisco fermarmi, leggere con calma i dettagli e controllare il risultato. La velocità utile è quella che elimina passaggi inutili, non quella che induce a confermare senza aver verificato destinatario e importo.
Se controllo il conto per tenere sotto controllo il budget, posso associare la verifica a un momento già stabile della settimana, invece di aprire l’app ogni volta che penso a una spesa. Una rapida revisione dei movimenti aiuta a individuare abitudini ricorrenti e ad accorgersi di un addebito inatteso; per pianificazioni complesse, però, è meglio affiancare un metodo di budget dedicato. L’app bancaria mostra il lato operativo del conto, non necessariamente tutta l’organizzazione finanziaria personale.
Per chi deve controllare più rapporti, è utile concentrarsi su quello corretto prima di avviare un’operazione. Sembra banale, ma passare rapidamente da una schermata all’altra può creare confusione se si gestiscono più esigenze bancarie. Io farei una pausa breve per ricontrollare il rapporto selezionato, soprattutto prima di confermare un pagamento o un trasferimento.
Un’altra abitudine utile è chiudere ogni operazione con un controllo finale, anziché considerare concluso il compito appena toccato il pulsante di conferma. Rileggo i dettagli che l’app mi mostra e verifico che l’esito sia coerente con ciò che volevo fare. Se ho dubbi, non ripeto subito l’operazione: prima controllo i movimenti o le informazioni disponibili, perché un secondo tentativo frettoloso può complicare una situazione che magari si stava già aggiornando.
Per le spese ricorrenti, la routine può essere ancora più semplice: scelgo un momento tranquillo per controllare che i movimenti attesi siano presenti e annoto altrove ciò che richiede un’azione futura. In questo modo non confondo l’app bancaria con un calendario o con un sistema di promemoria. È un uso sobrio, ma evita di affidare a una sola schermata compiti che appartengono a strumenti diversi.
Una scelta sensata se UniCredit è già la tua banca
Tra le app di finanza, questa ha una differenza decisiva rispetto a un servizio indipendente di gestione delle spese: è costruita intorno ai rapporti bancari UniCredit. Per chi è cliente, questo legame è il suo punto di forza; per chi cerca una panoramica di conti appartenenti a banche diverse o strumenti di budgeting molto elaborati, un’app finanziaria specializzata può risultare più adatta. Non sceglierei questa app aspettandomi che sostituisca ogni altro strumento di pianificazione.
Il confronto con il sito bancario è diverso: dal telefono posso fare verifiche rapide senza mettermi al computer, mentre per consultazioni lunghe o per lavorare con documenti e più finestre potrei preferire uno schermo più ampio. Non vedo le due modalità come concorrenti assolute. L’app ha senso per la gestione in movimento e per controlli brevi; il canale web o l’assistenza ufficiale restano alternative ragionevoli quando la situazione richiede più tempo o un aiuto diretto.
È gratuita e ha una valutazione media di 4,6, raccolta su oltre 584 mila valutazioni. Questi numeri indicano che viene utilizzata e apprezzata da molte persone, ma non garantiscono che l’esperienza sia identica su ogni dispositivo o per ogni configurazione. La valutazione può essere un elemento di contesto; per decidere, peserei soprattutto il fatto che i miei rapporti siano con UniCredit e che le funzioni presenti corrispondano alle mie necessità quotidiane.
La classificazione PEGI 3 indica un’età adatta a tutti, ma non cambia la natura dell’app: le operazioni finanziarie richiedono comunque attenzione da parte dell’adulto che la utilizza. È pensata per attività bancarie, non come gioco o applicazione per esplorare i servizi senza un rapporto con la banca.
La consiglierei soprattutto a chi ha già scelto UniCredit come banca e vuole un accesso pratico ai rapporti collegati. Può essere utile anche a chi non ama gestire le spese da computer, purché sia disposto a mantenere buone abitudini di sicurezza e a leggere con attenzione le conferme. La lascerei invece in secondo piano se il bisogno principale è confrontare in un’unica vista conti di istituti differenti: in quel caso un aggregatore, se adatto alle proprie esigenze e valutato con attenzione per la gestione dei dati, può essere una scelta più pertinente.
Dove la comodità incontra i suoi limiti
Il limite più importante, per me, è anche il più semplice da capire: il valore dell’app dipende dal rapporto con UniCredit. Se la mia banca principale è un’altra, installarla difficilmente risolve il problema di tenere insieme le mie finanze. E se cerco strumenti avanzati per analizzare spese, obiettivi e conti di diversi istituti in un’unica vista, potrei aver bisogno di un’app aggiuntiva, valutando con cura quali informazioni condividere.
Un altro possibile attrito è l’accesso quando il telefono non è disponibile o la connessione non funziona bene. Un’app bancaria è comoda, ma non dovrebbe essere l’unico modo in cui ricordo i dettagli di un pagamento importante o conservo documenti necessari. Per una situazione urgente, è prudente conoscere anche le alternative ufficiali di assistenza e tenere a portata di mano le informazioni essenziali in modo sicuro.
Se mi chiedessi se basta installarla per fare budgeting, risponderei di no: è uno strumento bancario utile per consultare e gestire i rapporti, ma una pianificazione dettagliata può richiedere categorie, obiettivi o panoramiche che appartengono a un’app dedicata o a un metodo personale separato. Allo stesso modo, non la sceglierei come unica soluzione se ho bisogno di accedere ai miei conti senza il telefono. In entrambi i casi la scelta migliore è affiancare il canale adatto, invece di forzare un’app a svolgere un ruolo diverso dal suo.
Quando un movimento non appare subito, la domanda pratica è se l’operazione sia effettivamente fallita oppure se le informazioni non siano ancora aggiornate. Eviterei di ripetere un pagamento solo per eliminare l’incertezza: prima cercherei il riscontro disponibile nell’app e, se rimane un dubbio importante, mi rivolgerei ai canali ufficiali. È un limite comune alla gestione bancaria da mobile: la comodità di controllare non equivale alla certezza che ogni cambiamento sia visibile nello stesso istante.
Per chi viaggia o dipende dal telefono durante tutta la giornata, una piccola precauzione è sapere in anticipo come chiedere assistenza e non aspettare un problema per scoprire quali alternative esistono. Non serve trasformare questa cautela in preoccupazione costante: basta non confondere l’accesso comodo con la disponibilità garantita in ogni circostanza. Se il telefono si scarica, si rompe o non si collega, avere un piano diverso per le necessità urgenti è una scelta sensata.
Infine, le schermate e le procedure che vedo possono variare in base alla configurazione personale e alla versione installata. La versione attuale è la 3.76.1 e i requisiti indicano un sistema operativo minimo 9. Prima di attribuire un comportamento insolito a un errore del servizio, controllerei di avere una versione compatibile e che il dispositivo soddisfi i requisiti. Per operazioni rilevanti, comunque, la cosa più prudente resta leggere ogni riepilogo prima di confermare.
Il mio verdetto: utile quando diventa una buona abitudine
Con oltre 5 milioni di installazioni, Mobile Banking UniCredit è una scelta consolidata per chi vuole gestire dal telefono i propri rapporti con la banca. È stata rilasciata il 3 ago 2011, ma nella decisione di installarla conta meno la sua storia che il modo in cui si inserisce nella mia routine: accesso comodo, controllo dei movimenti e operazioni bancarie senza dover passare ogni volta dal computer.
La consiglierei a chi è già cliente UniCredit, vuole verificare il conto con regolarità e si sente a proprio agio nel gestire operazioni sensibili da smartphone. La eviterei come scelta principale se mi serve un aggregatore per più banche, un sistema completo di budgeting o una soluzione che non dipenda dall’accesso al telefono. Per chi la usa, la combinazione migliore è semplice: impostare con attenzione l’accesso, imparare il percorso delle attività ricorrenti e rallentare prima di confermare le operazioni importanti.
Il modo più maturo di usarla, secondo me, non è cercare un trucco per fare tutto più in fretta, ma costruire un piccolo processo che si ripete: accesso protetto, controllo del rapporto giusto, verifica dell’informazione utile e uscita dall’app quando il compito è terminato. Per un controllo quotidiano bastano pochi passaggi; per un’operazione delicata, concedersi un momento senza distrazioni è un vantaggio maggiore di qualunque scorciatoia. Così il telefono rimane uno strumento comodo, senza diventare il centro della gestione finanziaria.
In sintesi, Mobile Banking UniCredit è convincente quando resta al servizio di abitudini chiare, non quando si pretende che faccia tutto. Lo sviluppatore è UniCredit S.p.A.; il mio giudizio è positivo per il cliente che cerca un accesso mobile ai propri rapporti, con la cautela di mantenere la sicurezza al primo posto e di scegliere un’alternativa più ampia quando le proprie finanze non ruotano attorno a una sola banca.
Pro
- Consente di controllare saldo e movimenti senza andare in filiale.
- Permette di effettuare bonifici e pagare bollettini dallo smartphone.
- Notifiche e riepiloghi aiutano a tenere sotto controllo le operazioni.
- L’accesso biometrico può rendere più rapido l’ingresso nell’app.
- Riunisce in un unico posto i principali servizi bancari quotidiani.
Contro
- La disponibilità delle funzioni può variare in base al conto posseduto.
- Alcune operazioni richiedono passaggi di conferma aggiuntivi.
- Per usarla servono una connessione Internet e credenziali valide.
- Aggiornamenti o manutenzioni possono limitare temporaneamente l’accesso.
- Chi non ha dimestichezza con le app potrebbe aver bisogno di tempo per orientarsi.
Domande frequenti su Mobile Banking UniCredit
Che cos’è Mobile Banking UniCredit e quali operazioni consente di fare?
Mobile Banking UniCredit è l’app ufficiale della banca per accedere ai servizi bancari da smartphone o tablet. In base ai servizi attivati sul proprio conto, permette di consultare saldo e movimenti, gestire carte e bonifici e utilizzare altre funzioni disponibili per il proprio profilo. Le operazioni effettivamente accessibili possono variare in base al tipo di conto, al contratto e agli aggiornamenti dell’app.
Come si attiva l’app e quali credenziali servono per accedere?
Per iniziare, occorre essere titolari di un rapporto UniCredit e seguire la procedura di attivazione indicata dalla banca nell’app o nei suoi canali ufficiali. Potrebbero essere richiesti i codici di accesso e una verifica dell’identità, per esempio tramite un dispositivo associato o un codice temporaneo. Le modalità possono cambiare nel tempo: è consigliabile consultare le istruzioni aggiornate di UniCredit e non condividere mai credenziali o codici di sicurezza.
Mobile Banking UniCredit è sicura per consultare il conto ed effettuare pagamenti?
L’app è progettata per offrire accesso ai servizi bancari con procedure di autenticazione e autorizzazione delle operazioni, che possono includere codici, notifiche o metodi biometrici compatibili con il dispositivo. La sicurezza dipende anche dall’uso che se ne fa: installa l’app da uno store ufficiale, mantieni aggiornati sistema operativo e applicazione e proteggi il telefono con un blocco schermo. UniCredit non dovrebbe chiederti di comunicare password o codici tramite messaggi sospetti.
L’app UniCredit funziona su tutti gli smartphone Android e iPhone?
La compatibilità dipende dalla versione minima di Android o iOS supportata e può cambiare con gli aggiornamenti dell’app. Prima del download, controlla la scheda ufficiale su Google Play o App Store, dove sono indicati i requisiti aggiornati e lo spazio necessario. Se il dispositivo è datato, non aggiornato o modificato, alcune funzioni potrebbero non essere disponibili o l’accesso potrebbe non funzionare correttamente. Per eventuali problemi, usa l’assistenza ufficiale della banca.
L’app Mobile Banking UniCredit è gratuita e si può usare all’estero?
Il download dell’app non comporta normalmente un costo, ma l’accesso e le singole operazioni dipendono dalle condizioni del conto e dai servizi sottoscritti. L’uso tramite rete mobile può generare costi secondo il piano tariffario, soprattutto all’estero; con il Wi‑Fi si evita il consumo di traffico dati dell’operatore, ma restano valide le condizioni bancarie applicabili. Prima di partire, verifica commissioni, limiti e disponibilità dei servizi con UniCredit.


